DIVIDENDO COMO SINAL DE QUALIDADE: 20 ANOS DE IDIV CONTRA O IBOVESPA
Em 20 anos, o IDIV rendeu 1.049% contra 382% do Ibovespa. Dados da B3 e da Nu Asset mostram por que o dividendo funciona como filtro de qualidade.
O dividendo sai do preço da ação e não cria riqueza, e ainda assim as empresas brasileiras que pagam de forma recorrente deixaram o Ibovespa para trás nas últimas duas décadas.
O DIVIDENDO QUE ENTREGA QUEM LUCRA NA BOLSA BRASILEIRA
O dividendo que cai na conta de um investidor com R$ 5 milhões em ações sai do preço da ação na data ex-dividendo, e por isso ele não cria riqueza nova. Esse ponto já foi tratado no artigo sobre a irrelevância dos dividendos. Na bolsa brasileira, porém, os dividendos funcionam como uma proxy de qualidade, porque as empresas que pagam de forma recorrente formam um grupo com balanço diferente da média, e esse grupo rendeu mais que o Ibovespa na maior parte das últimas duas décadas.
A Nu Asset mediu essa relação nome a nome no relatório de rebalanceamento da família Ibovespa Smart, publicado em setembro de 2026. Com fundamentos de 2025 das empresas do Ibovespa, a correlação de Spearman entre o dividend yield ponderado de seis anos e o ROE ficou em +0,31, com p de 0,006 e 74 empresas na amostra. Contra o ROA, a correlação também foi de +0,31. Contra a margem líquida, ficou em +0,23, no limite da significância estatística, com p de 0,051.
Ou seja, na média, as empresas que pagam mais dividendo são as que ganham mais dinheiro com o próprio negócio.
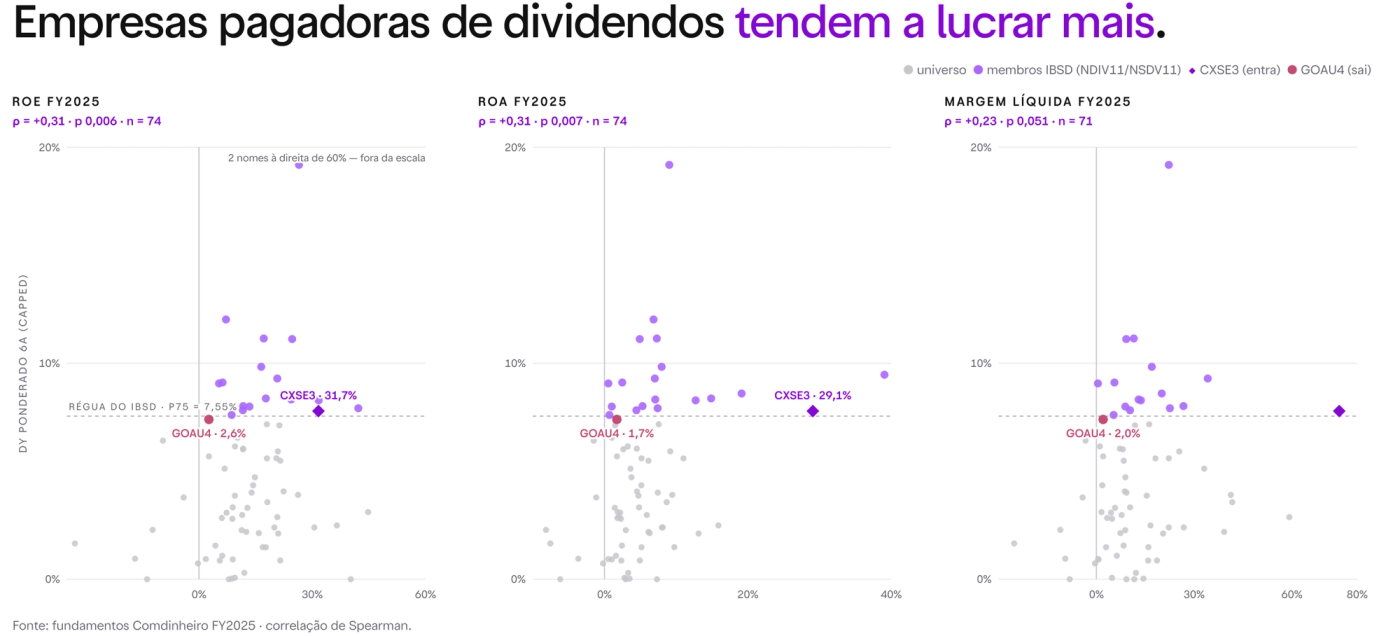
Dividend yield ponderado de 6 anos contra ROE, ROA e margem líquida de 2025 nas ações do Ibovespa. Fonte: Nu Asset, Relatório de Rebalanceamento Família Ibovespa Smart, setembro de 2026
Uma correlação de +0,31 deixa muita empresa fora do padrão, e ainda assim ela aponta uma direção. Para o investidor de alto patrimônio que monta a parte de ações da carteira, o dividendo recorrente funciona como um filtro barato de observar, porque a empresa só sustenta pagamento por anos seguidos se o lucro existir em caixa.
Dito de forma simples, há exceções, e ainda assim pagar dividendo ano após ano exige uma empresa que lucra.
O QUE OS PESQUISADORES CHAMAM DE QUALIDADE
Clifford Asness, Andrea Frazzini e Lasse Pedersen, pesquisadores da gestora americana AQR Capital Management, deram forma acadêmica ao conceito no estudo "Quality Minus Junk".
"Definimos um título de qualidade como aquele com características pelas quais, com todo o resto igual, o investidor deveria aceitar pagar um preço mais alto, ações seguras, lucrativas, em crescimento e bem geridas." – Clifford Asness, Andrea Frazzini e Lasse Pedersen, "Quality Minus Junk"
A carteira que compra empresas de qualidade e vende as de baixa qualidade teve alfa de 0,66% ao mês nos Estados Unidos entre 1956 e 2012, ajustado a quatro fatores, e de 0,45% ao mês numa amostra de 24 países desenvolvidos entre 1986 e 2012. Robert Novy-Marx, professor da Universidade de Rochester, chegou a resultado parecido por outro caminho em "The Other Side of Value", com alfa de 0,52% ao mês para a estratégia que compra empresas de alta rentabilidade bruta e vende as de baixa rentabilidade. Os dois estudos medem carteiras teóricas, compradas nas empresas de maior qualidade e vendidas nas de menor qualidade, e mostram que a bolsa paga um prêmio pelo lucro consistente. Para quem mantém R$ 10 milhões só comprado em ações, esse prêmio aparece na escolha dos nomes que ficam na carteira.
Em outras palavras, as ações de empresas que lucram de forma consistente renderam mais na bolsa, nos Estados Unidos e em outros países ricos.
A Nu Asset usa essa mesma decomposição, em três blocos, para ler o índice de dividendos. A lucratividade mede quanto a empresa ganha sobre ativo, patrimônio e receita, o crescimento mede a variação dessa lucratividade em cinco anos, e a segurança mede dívida, estabilidade do lucro e beta. O relatório resume a ligação com o dividendo numa frase simples, a de que a empresa que ganha bem consegue pagar dividendo sem se endividar.
No Brasil, o dividendo carrega um peso institucional adicional. A Lei das S.A., de 1976, criou o dividendo obrigatório, a lei de 1995 isentou de imposto de renda os dividendos pagos a partir de 1996 e instituiu os juros sobre capital próprio. A revisão de Andressa Iovine Martins e Rubens Famá, publicada na RAE em 2012, analisou 39 estudos empíricos brasileiros feitos entre 1990 e 2010 e encontrou confirmação de conflitos de agência entre controladores e minoritários. Lenita Loss e Alfredo Sarlo Neto, na Revista Contabilidade & Finanças, registraram que os administradores usam o dividendo como sinal sobre o futuro da empresa e como forma de reduzir esses conflitos. Para o minoritário com R$ 2 milhões numa empresa de controle concentrado, o dividendo recorrente é a parte do lucro que chega à conta dele.
Na prática, só paga dividendo todo ano a empresa que ganha dinheiro, e no Brasil esse pagamento é o que garante ao pequeno acionista uma parte do lucro.
O LUCRO QUE APARECE NO BALANÇO DAS PAGADORAS
As 19 empresas do Ibovespa Smart Dividendos, índice da B3 que seleciona o quarto do Ibovespa com maior dividend yield ponderado de seis anos, distribuíram 94% do lucro de 2025, contra 70% no universo do Ibovespa. O ROE delas ficou em 17,1%, contra 13,1%, e a margem líquida em 12,9%, contra 8,9%, segundo a Nu Asset. A série do relatório mostra essa diferença de rentabilidade presente desde 2013.
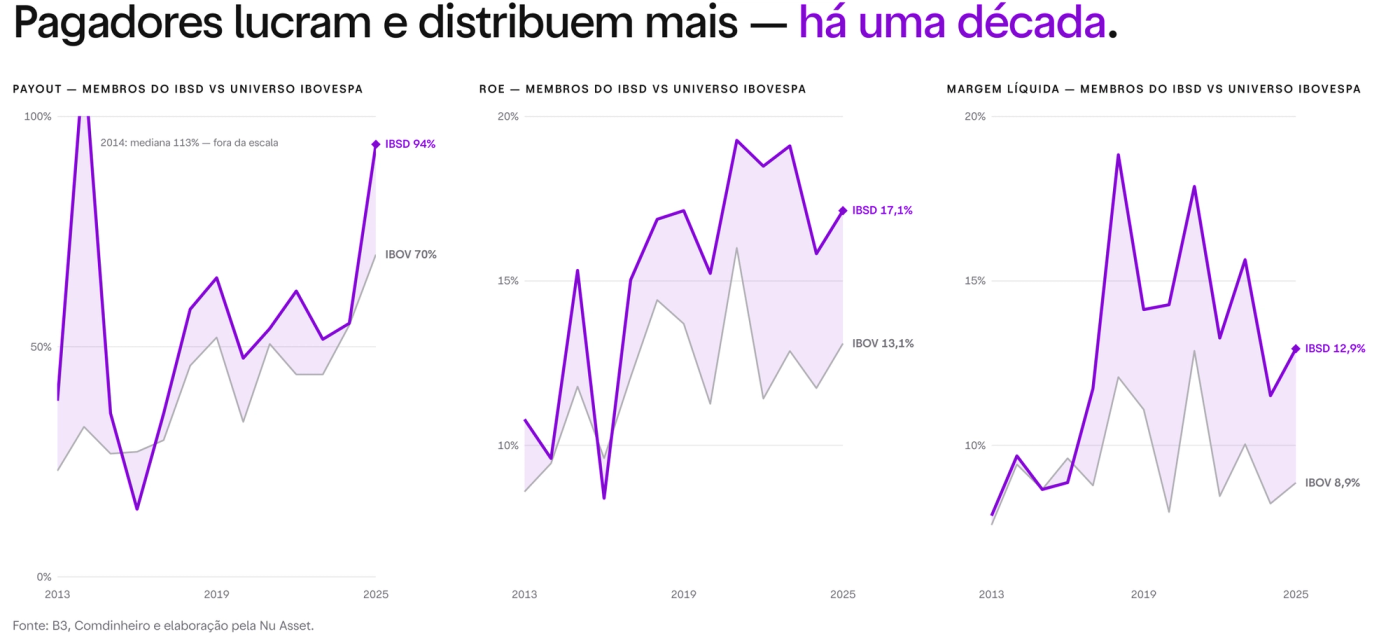
Payout, ROE e margem líquida das empresas do Ibovespa Smart Dividendos contra o universo do Ibovespa, de 2013 a 2025. Fonte: Nu Asset, Relatório de Rebalanceamento Família Ibovespa Smart, setembro de 2026
A mesma base mostra onde a carteira de dividendos se concentra. No índice, 64% das empresas estão na metade de cima do universo em ROE, contra 59% do Ibovespa, e 76% estão na metade de cima em margem líquida, contra 61%. Na metade de menor beta de três anos, a fatia é de 75%, contra 64%. Para quem carrega R$ 5 milhões em renda variável, esses números descrevem um conjunto de empresas mais lucrativas e que oscilam menos que a bolsa.
Sendo assim, as empresas que mais pagam dividendo ganham mais dinheiro ano após ano e se concentram entre as ações de menor beta da bolsa.
A troca feita no rebalanceamento de setembro de 2026 mostra o mecanismo num caso só. A Caixa Seguridade (CXSE3) entrou no lugar da Metalúrgica Gerdau (GOAU4) porque o dividend yield ponderado de seis anos dela, de 7,78%, ficou acima da linha de corte de 7,55%, enquanto o da Gerdau ficou em 7,40%. O índice só olha o dividendo, mas a empresa que entrou tem ROE de 32% em 2025, no percentil 90 do universo, contra 3% da que saiu. O payout da Caixa Seguridade foi de 88%, contra 37% da Gerdau, e o beta de três anos foi de 0,58, contra 0,98. Na leitura da Nu Asset, o dividendo da Caixa Seguridade nasce de um payout de 88% sobre um lucro alto. No caso da Gerdau, a gestora atribui o dividend yield ao preço da ação.
Traduzindo, o índice olhou só o dividendo e, com isso, trocou uma empresa de lucro fraco por outra de lucro alto e ação mais estável.
VINTE ANOS DE IDIV CONTRA O IBOVESPA
Pelas variações anuais publicadas pela B3, o Índice Dividendos (IDIV), calculado pela bolsa com base no fim de 2005 para reunir as ações que se destacam pela remuneração ao acionista, rendeu mais que o Ibovespa em 13 dos 20 anos entre 2006 e 2025. No acumulado composto do período, o IDIV subiu 1.049% e o Ibovespa, 382%, o equivalente a 13,0% e 8,2% ao ano. Para um investidor com R$ 3 milhões em ações, a diferença de 4,8 pontos percentuais ao ano se acumula sobre um valor cada vez maior ao longo de duas décadas.
Em dinheiro, R$ 1 milhão no IDIV no começo de 2006 chegou a R$ 13,02 milhões em 21 de setembro de 2026, contra R$ 5,58 milhões no Ibovespa. Para uma família que aplicou R$ 5 milhões, a distância entre os dois índices já passava de R$ 33 milhões no fim de 2025. A diferença aparece com força nos anos ruins da bolsa. Em 2008, o IDIV caiu 24,0% e o Ibovespa, 41,22%. Em 2011, o IDIV subiu 13,99% enquanto o Ibovespa caiu 18,11%.
Logo, o dinheiro aplicado nas pagadoras de dividendo cresceu mais que o aplicado no Ibovespa e caiu menos nas crises.
Um estudo do Bank of America, divulgado pelo InfoMoney em junho de 2024, chegou à mesma conclusão por outra janela, com o IDIV acima do Ibovespa em 9 dos 13 anos analisados.
"Esse desempenho superior consistente é resultado da combinação de ações sensíveis às taxas, fluxos de caixa estáveis durante crises econômicas e preços de commodities globais" – Bank of America
O Ibovespa Smart Dividendos, que acrescenta recorrência e estabilidade ao critério de dividend yield, teve retorno total de 274% entre 2013 e agosto de 2026, contra 186% do Ibovespa, com média anual de 12,4% contra 9,4%. Fora do Brasil, a S&P Dow Jones Indices mediu o mesmo padrão em mercados emergentes entre 1998 e 2014, com retorno médio anual de 15,79% para as empresas pagadoras e de 3,52% para as não pagadoras, e volatilidade de 12,60% contra 15,79%. Para uma família com patrimônio de R$ 10 milhões, os números dos emergentes repetem o padrão brasileiro, com retorno maior e oscilação menor no grupo que paga dividendos.
Isso quer dizer que outros estudos e outros períodos chegaram ao mesmo resultado, inclusive fora do Brasil.
QUANDO O YIELD ALTO VEM DO PREÇO
O IDIV perdeu do Ibovespa em sete dos 20 anos, em 2007, 2009, 2014, 2015, 2017, 2020 e 2025. Em 2015, o IDIV caiu 27,45%, o dobro da queda de 13,31% do Ibovespa. O Ibovespa Smart Dividendos perdeu do Ibovespa em seis dos 14 anos da série da Nu Asset, incluindo 2025 e o ano de 2026 até agosto. O investidor com R$ 5 milhões que troca o Ibovespa por uma carteira de dividendos precisa aceitar anos seguidos de retorno abaixo do índice. Se você não tolera dois anos consecutivos atrás do Ibovespa, como em 2014 e 2015, a carteira de dividendos vai testar a sua paciência.
A literatura brasileira também tem resultado contrário. Artur Franco Bueno, em estudo publicado em 2002 com dados da bolsa brasileira, testou carteiras montadas só pelo dividend yield histórico.
"não se pode afirmar que as ações de alto yield apresentem retornos médios significativamente superiores nem inferiores aos contabilizados por ações de outras categorias de dividend yield." – Artur Franco Bueno, mestre pela FEA/USP
Trocando em miúdos, a carteira de dividendos pode passar vários anos atrás do Ibovespa, e escolher ação só pelo tamanho do dividendo não deu ganho no estudo brasileiro.
Se você escolhe ações pelo maior dividend yield da tela, o caso da Gerdau mostra o risco. Um dividend yield alto pode vir de lucro distribuído ou de uma ação que caiu, e o segundo caso aponta para empresa com dificuldade. O crescimento é o ponto fraco da carteira de dividendos, já que só 40% das empresas do índice estão na metade de cima em variação do ROE em cinco anos, contra 59% do Ibovespa. O estudo do Bank of America também registrou que o peso de empresas de commodities no IDIV passou de cerca de 17% antes da pandemia para cerca de 32% depois dela, e esse dividendo depende de preço internacional. Para quem mantém R$ 2 milhões numa única pagadora de commodities, a renda anual acompanha o ciclo do minério e do petróleo.
A tributação pesa mais para quem tem patrimônio relevante. A Lei 15.270/2025 criou a retenção de 10% de imposto de renda sobre lucros e dividendos acima de R$ 50 mil por mês pagos pela mesma empresa à mesma pessoa física. Como o limite é mensal, uma posição de R$ 2 milhões numa empresa com dividend yield de 8%, paga em duas parcelas no ano, gera R$ 80 mil por parcela e já entra na retenção.
Desse modo, um dividendo alto pode esconder uma empresa em dificuldade, e o investidor que recebe valores altos de uma mesma empresa agora paga imposto sobre eles.
O DIVIDENDO COMO FILTRO NA CARTEIRA DE ALTO PATRIMÔNIO
A construção do Ibovespa Smart Dividendos mostra como usar o dividendo sem cair no dividend yield do momento. O índice parte das 76 ações do Ibovespa, calcula um dividend yield ponderado de seis anos, com mais peso para os anos recentes e limite para valores extremos, e escolhe as 19 empresas acima do quantil de 75%. O peso de cada uma combina dividend yield, recorrência do pagamento e estabilidade. Seis anos de pagamento recorrente exigem lucro recorrente, e é esse lucro que conecta o dividendo à qualidade.
A carteira resultante tem 33,7% em utilidade pública e 27,3% em serviços financeiros na vigência de setembro a dezembro de 2026. Para uma família com R$ 5 milhões em ações, essa concentração setorial pede que a estratégia de dividendos ocupe uma parte da alocação em renda variável, ao lado de outras exposições, e que o investidor acompanhe o crescimento do lucro das empresas, o ponto em que o índice fica abaixo do Ibovespa.
Somando tudo, o dividendo ajuda a achar boas empresas quando se exige pagamento por vários anos seguidos, e essa carteira deve ocupar só uma parte das ações do patrimônio.
SUA CARTEIRA DE AÇÕES ESCOLHE PELO LUCRO OU PELO YIELD?
Para testar a parte em ações do seu patrimônio, vale olhar, empresa por empresa, quantos anos seguidos houve pagamento de dividendo e se o lucro que sustenta esse pagamento cresceu no mesmo período. A parte em ações do seu patrimônio escolhe empresas pelo lucro que sustenta o dividendo ou pelo yield que aparece na tela da corretora?
Se você busca ajuda de um time qualificado e independente para te guiar nesses movimentos de mercado, entre em contato com a Zanella Wealth: zanellawealth.com.br/contato/