Carta Mensal – Relatório de Alocação Setembro 2026
O choque do petróleo e a correlação entre os ativos, os juros americanos acima de 5%, a eleição nos preços, a bolsa brasileira e a tokenização de ativos.
CORRELAÇÃO EM CHOQUES DE OFERTAS
Em setembro, o petróleo voltou ao centro das atenções do mercado depois da escalada no conflito entre os Estados Unidos e o Irã. A guerra começou no fim de fevereiro, passou por um cessar-fogo que se arrastou de forma intermitente entre abril e agosto, e voltou a pressionar os preços com a escalada de setembro, que levou o barril de novo para acima dos US$ 100. O Goldman Sachs elevou a projeção para o Brent a US$ 85 em dezembro de 2026 e alertou que o preço pode superar US$ 120 em 2027 caso a produção do Golfo Pérsico siga 4 milhões de barris por dia abaixo dos níveis pré-guerra. A equipe de petróleo do JP Morgan, por sua vez, desistiu de projetar o desfecho da guerra.
Já se passaram sete meses desde o início do conflito e, nesse período, muitos ativos que costumam se comportar de forma independente passaram a se mover de maneira coordenada. A razão está no tipo de choque que o petróleo provocou, um choque de oferta, no qual o insumo encarece, a produção fica mais cara, a atividade perde fôlego e os preços sobem. Numa recessão clássica, a atividade e a inflação caem juntas, e por isso o choque de oferta pede do banco central uma resposta contrária.
Os bancos centrais costumam ignorar choques de oferta pontuais, já que subir juros não devolve petróleo ao mercado. Por que, então, o Fed elevou os juros em setembro? Dois fatores explicam a decisão unânime. O primeiro é a duração, porque um choque de sete meses deixa de ser pontual e passa para toda a cadeia de custos. O segundo é a credibilidade, porque, se o público deixa de acreditar na meta, as expectativas se desancoram e a inflação passa a se sustentar sozinha, via reajustes de salários e contratos.
O comitê elevou a taxa em 0,25 ponto, para a faixa de 3,75% a 4%, no primeiro aumento desde 2023, e sinalizou a possibilidade de mais uma alta ainda este ano.
Para medir esse efeito, comparamos a correlação dos retornos diários de ativos de naturezas distintas com o petróleo Brent, antes e depois do início do conflito. A correlação vai de -1, quando os ativos andam sempre em direções opostas, a 1, quando andam sempre juntos. Usamos retornos diários ao invés de níveis de preço para evitar que tendências comuns gerem correlações espúrias.
Antes do conflito, apenas o dólar (DXY, que compara o dólar a uma cesta de moedas) tinha correlação negativa com o petróleo. Depois dele, as ações americanas (S&P 500 e Russell 2000), o ouro, a bolsa brasileira e o Bitcoin passaram a cair quando o petróleo subia, enquanto o dólar e os juros de dez anos dos EUA, que tocaram 5% em setembro, foram os únicos a subir junto com o barril. Por não gerar renda, o ouro tem como custo de carrego exatamente o juro real que se deixa de ganhar em outro ativo.
O efeito que mais pesa nas carteiras aparece na relação entre ações e títulos, que antes do conflito seguia o padrão de um regime de inflação baixa e depois se inverteu. As ações e os títulos passaram a cair juntos, porque a mesma variável, a expectativa de juros, move os dois na mesma direção. Isso significa que a diversificação falhou? Ela estava calibrada para outro tipo de choque. Em janeiro, o mercado esperava cortes de juros no Brasil e nos Estados Unidos. Hoje, o Fed está em ciclo de alta e o Banco Central brasileiro corta com mais cautela do que se previa. A carteira montada para o risco de a economia desacelerar ficou sem proteção contra o risco de os preços subirem.
Segundo o Goldman Sachs, as perdas das carteiras balanceadas 60/40 foram relativamente pequenas quando comparadas a episódios como o de 2022. Os ativos indexados à inflação, as commodities e os instrumentos de liquidez, especialmente atrativos no Brasil com o nível atual da Selic, cumprem em choques inflacionários um papel que a renda fixa nominal não consegue. Como o regime de juros e inflação muda rápido, essa proteção precisa estar na carteira antes da crise.
OS REITS E O JURO DE DEZ ANOS
Os fundos imobiliários americanos, os REITs (real estate investment trusts), mostram bem esse mecanismo. São empresas com mais de 75% do capital em imóveis e historicamente muito sensíveis aos juros. Quando o juro sobe, o REIT precisa oferecer um dividend yield maior para competir com o título público, e no curto prazo esse ajuste acontece pela queda da cotação.
Até o início do ano, essa relação não aparecia. A curva americana já estava mais inclinada, e os REITs vinham de muitos anos com preço defasado em relação às demais empresas. Nos últimos dois meses, a correlação inversa com o Treasury de dez anos voltou com força. No gráfico abaixo, o juro está em escala invertida, de modo que a linha bege desce quando o juro sobe.
Com a alta dos juros nesses dois meses, os REITs caíram numa magnitude próxima à do início do conflito no Oriente Médio, e naquela ocasião a classe se recuperou com força nos meses seguintes. O FFO (funds from operations), indicador que mostra quanto do lucro contábil se converte em caixa, cresceu mais de 12% nos últimos 12 meses, e a vacância do segundo trimestre de 2026 ficou abaixo da do mesmo trimestre de 2025. Como a classe foi uma das que mais caíram no período, é provável que a exposição a REITs nas carteiras internacionais esteja hoje abaixo da meta definida, o que sugere um rebalanceamento junto ao seu consultor.
Na semana do nosso comitê, Howard Marks, cofundador da Oaktree Capital, publicou um texto sobre como a alta de juros atinge todos os ativos. Há mais de uma forma de se posicionar diante dela. Uma é comprar títulos longos do governo americano, que pagam acima de 5% ao ano com o lastro do próprio governo. Outra é o mercado imobiliário, que captura a mesma volatilidade gerada pela alta de juros com lastro físico, considerado por muitos investidores mais palpável do que o próprio governo.
AS EMPRESAS MENORES FICARAM PARA TRÁS
Nas ações, o efeito foi desigual. No comitê anterior (exlusivo para nossos clientes), mostramos que o resultado das maiores empresas americanas veio bem acima do esperado, na maior variação anual dos últimos 20 anos quando se excluem os períodos posteriores à pandemia e à crise do subprime, em 2008. Nos últimos dois meses, os investidores concentraram capital nessas empresas, e as que mais sofreram foram as menores, justamente as mais sensíveis à alta de juros.
Em 12 meses, o retorno das small caps americanas ainda é parecido com o das maiores. Nas últimas semanas, porém, o rate of change, indicador que mede o desempenho de um ativo contra um índice de referência, mostra as small caps abaixo do S&P 500. No gráfico, as small caps estão representadas pelo ETF AVUV e o S&P 500, pelo ETF VOO.
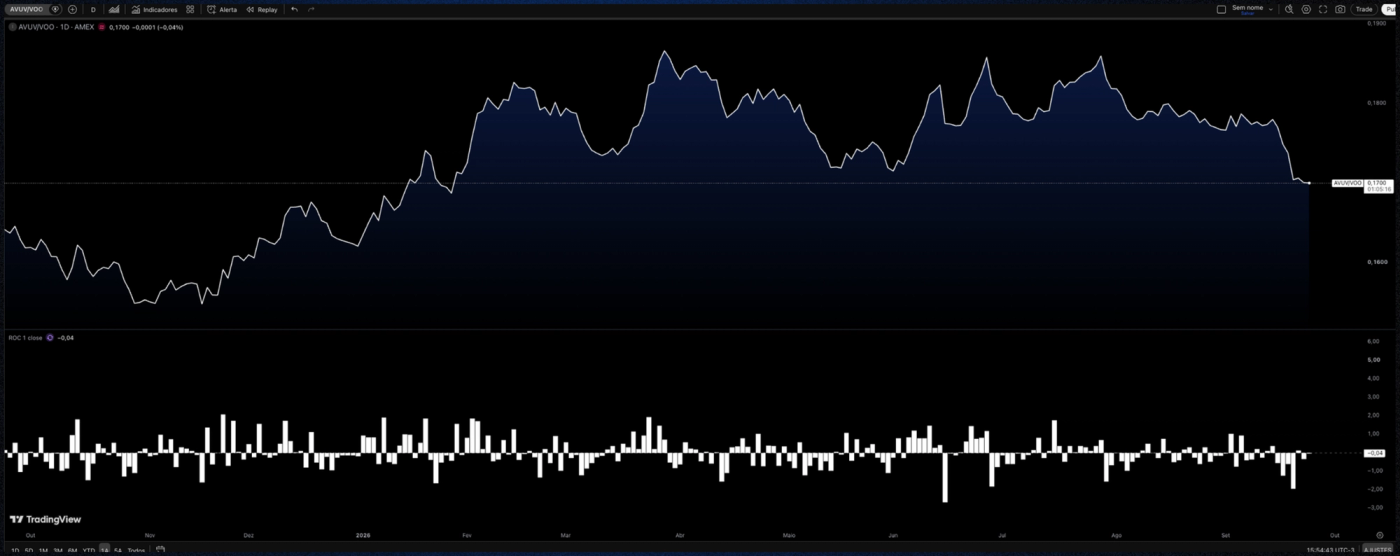
Razão entre os preços do AVUV, ETF de small caps americanas de valor, e do VOO, ETF que replica o S&P 500, desde dezembro de 2025, com o rate of change no painel inferior. Fonte: TradingView.
JUROS BRASIL X EUA EM DIREÇÕES OPOSTAS
Em 16 de setembro, o Federal Reserve elevou a taxa de juros americana em 0,25 ponto percentual, para 3,75% a 4,00% ao ano, em decisão unânime de 12 votos a 0. Foi a primeira alta desde julho de 2023, depois de cinco reuniões seguidas de manutenção em 2026. No comunicado, o Fed descreveu uma economia crescendo em ritmo sólido, com gastos domésticos resilientes, produtividade forte e investimento robusto, mas com inflação ainda elevada, e afirmou que a alta tem como objetivo fazer a inflação retornar à meta de 2% mais rapidamente. A alta tende a não ser a última, já que 16 dos 18 participantes projetam ao menos mais uma alta de 0,25 p.p. ainda neste ano.
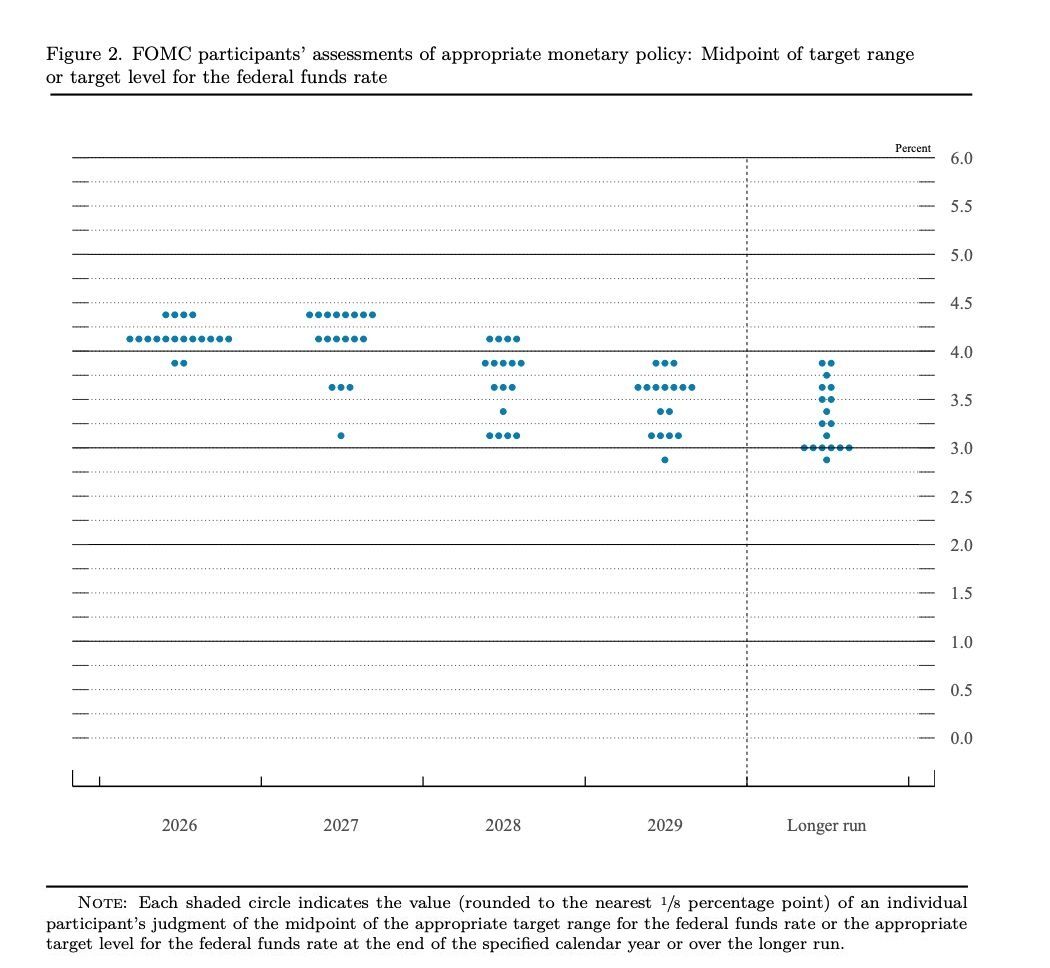
Projeções dos membros do Fed para a taxa de juros americana. Cada ponto representa a projeção de um participante para o ponto médio da faixa de juros no fim de cada ano e no longo prazo. Em 2026, 16 dos 18 pontos estão acima da faixa atual. Fonte: Federal Reserve, Resumo de Projeções Econômicas, setembro de 2026.
Em janeiro, a ata do FOMC mostrava que o mercado esperava um ou dois cortes em 2026, e oito meses depois, estamos presenciando o Fed fazendo o movimento contrário. Por isso, se você ainda não é atendido por uma consultoria independente, entre em contato conosco https://zanellawealth.com.br/fale-conosco/
No Brasil, no mesmo dia, o Copom reduziu a Selic de 14% para 13,75% ao ano, também em decisão unânime. O comitê abriu o comunicado citando a incerteza externa, associada aos conflitos no Oriente Médio e às dúvidas sobre a política monetária de economias avançadas. Dentro do país, a inflação está abaixo do limite superior do intervalo de tolerância, mas ainda acima da meta. O Copom deixou em aberto os próximos movimentos da política monetária, que dependerão dos dados publicados até a próxima reunião.
Com o corte no Brasil e a alta nos Estados Unidos, o diferencial entre as taxas básicas dos dois países encolheu cerca de meio ponto percentual em um único dia. Quanto os juros americanos pesam, de fato, sobre as decisões de juros no Brasil?
O próprio Banco Central estudou o tema. Além das decisões do Copom, o BC publica a cada trimestre um relatório com a avaliação que faz da economia, hoje chamado Relatório de Política Monetária. Dentro desse relatório ficam os chamados "boxes", estudos curtos feitos pela equipe técnica do BC, que aprofundam temas específicos com dados e modelos próprios. Dois desses boxes ajudam a medir o impacto dos juros americanos.
O primeiro, publicado em dezembro de 2022, dividiu os juros de longo prazo dos títulos públicos em duas partes. A primeira é a expectativa para a Selic, isto é, a média dos patamares que o mercado espera para a taxa básica ao longo de todo o prazo do título. A segunda é o prêmio de risco, uma remuneração extra que o investidor exige para ficar com um título longo, cujo preço oscila bastante quando os juros mudam. Esse prêmio reflete incertezas sobre a economia global, a política econômica e a situação fiscal do país. O boxe mostrou que o prêmio responde pela maior parte das oscilações dos juros longos no Brasil, mais do que as mudanças nas expectativas para a Selic.
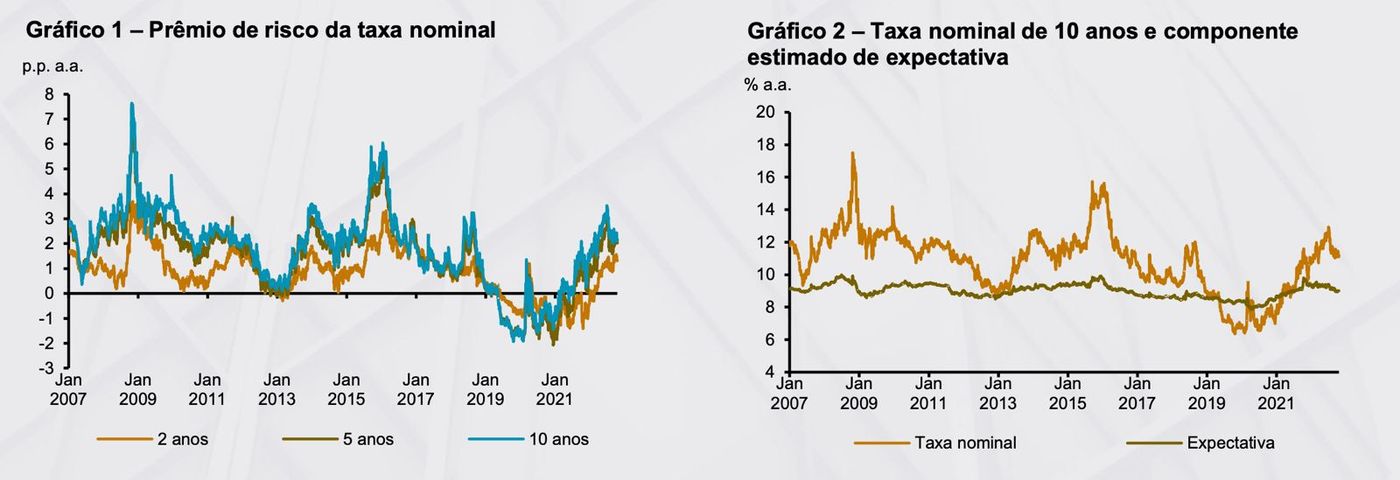
À esquerda, o prêmio de risco dos títulos brasileiros de 2, 5 e 10 anos; à direita, a taxa de mercado de 10 anos e a parte explicada pelas expectativas para a Selic. A distância entre as duas linhas da direita é o prêmio de risco. Fonte: Banco Central do Brasil, Relatório de Inflação, dezembro de 2022.
O segundo, publicado em junho de 2025, investigou o que forma esse prêmio e o que o faz variar, com dados de 2007 a 2025. O BC testou fatores domésticos, como a Selic, a inflação esperada e a dívida pública, e externos, como os juros de mercado americanos, o dólar e a volatilidade dos mercados globais. O estudo responde a duas perguntas diferentes. Os juros domésticos explicam a maior parte do prêmio, já que o nível da Selic pesa sobre ele o tempo todo, e os juros americanos são o fator que provoca as maiores variações. Na média do período, uma variação típica nos juros futuros dos EUA elevava o prêmio dos títulos brasileiros de 5 anos em cerca de 0,7 ponto percentual, mais do que uma variação equivalente na Selic (0,5 ponto) ou na dívida pública (0,3 ponto). O efeito dos juros americanos fica maior em momentos de estresse, como na crise de 2008. O estudo mede o efeito dos juros de mercado americanos, e uma alta da taxa básica do Fed só pesa sobre o prêmio brasileiro na medida em que se transmite para esses juros.
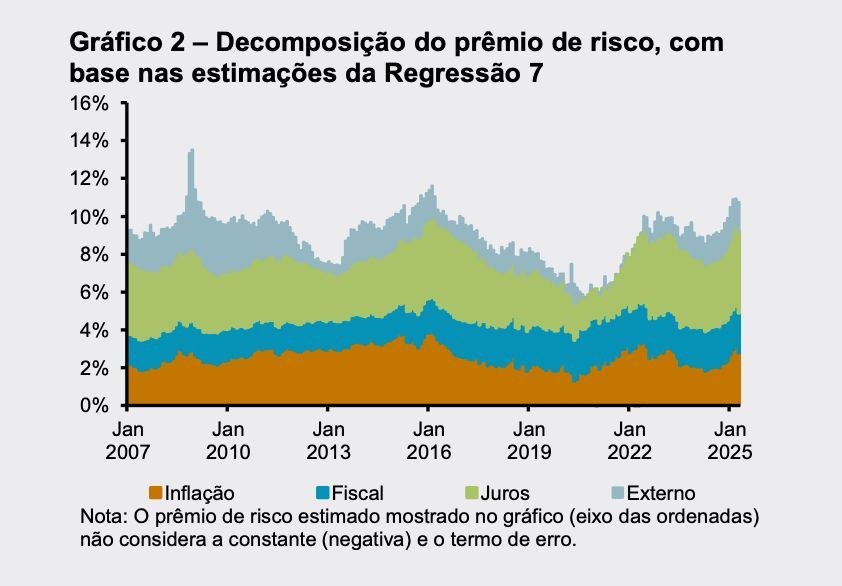
Contribuição de cada grupo de fatores para o prêmio de risco dos títulos de 5 anos. A faixa verde (juros domésticos) é a maior na maior parte do período; a faixa cinza-azulada, no topo, mostra os fatores externos. Fonte: Banco Central do Brasil, Relatório de Política Monetária, junho de 2025.
E quando olhamos para a taxa básica? Um estudo do BIS (Hofmann e Takáts, 2015) analisou 30 economias emergentes e avançadas menores desde 2000. Os autores concluíram que os juros americanos de curto e longo prazo afetam de forma significativa os juros correspondentes desses países, e que parte desse efeito aparece nas próprias taxas básicas, além do que outros vínculos econômicos explicariam.
Na prática, os juros americanos chegam ao Brasil pelo câmbio, pelo prêmio de risco e pelas expectativas de inflação, e com isso estreitam ou ampliam a margem de manobra do Banco Central. Com o Fed voltando a subir juros e sinalizando novas altas, o espaço para cortes da Selic tende a ficar mais estreito, e o ritmo, mais cauteloso. A política fiscal, os dados de atividade e as expectativas de inflação seguirão decidindo quanto desse choque externo chega, de fato, aos juros brasileiros.
A CURVA AMERICANA ACIMA DE 5%
Um mês depois de o Tesouro americano anunciar a recompra de títulos longos para conter os juros, as taxas estavam mais altas em todos os vértices. No dia 25 de setembro, praticamente toda a curva americana pagava mais de 5% ao ano, acima dos níveis de um, seis e doze meses antes. O juro real, já descontada a inflação, estava perto de 3% ao ano, também acima dos níveis de um e de seis meses antes.
Num horizonte de dez anos, a combinação atual parece não ter solução. Os Estados Unidos têm, ao mesmo tempo, endividamento elevado, juros elevados e dólar forte. A dívida pública americana está em 122,6% do PIB, acima do pico do pós-guerra.
O país já passou por essa combinação na década de 1940, quando precisou financiar a Segunda Guerra Mundial e o governo impôs um teto aos juros da dívida, o chamado controle da curva de juros. Na década de 1980, o Acordo de Plaza reuniu as principais economias do mundo para enfraquecer o dólar de forma coordenada. Nos dois casos, o governo fixou um preço da economia, o que chamamos de repressão financeira. Se o governo tabela o preço do leite, é só questão de tempo até faltar leite no supermercado, e o mesmo vale para o juro ou para qualquer outro preço.
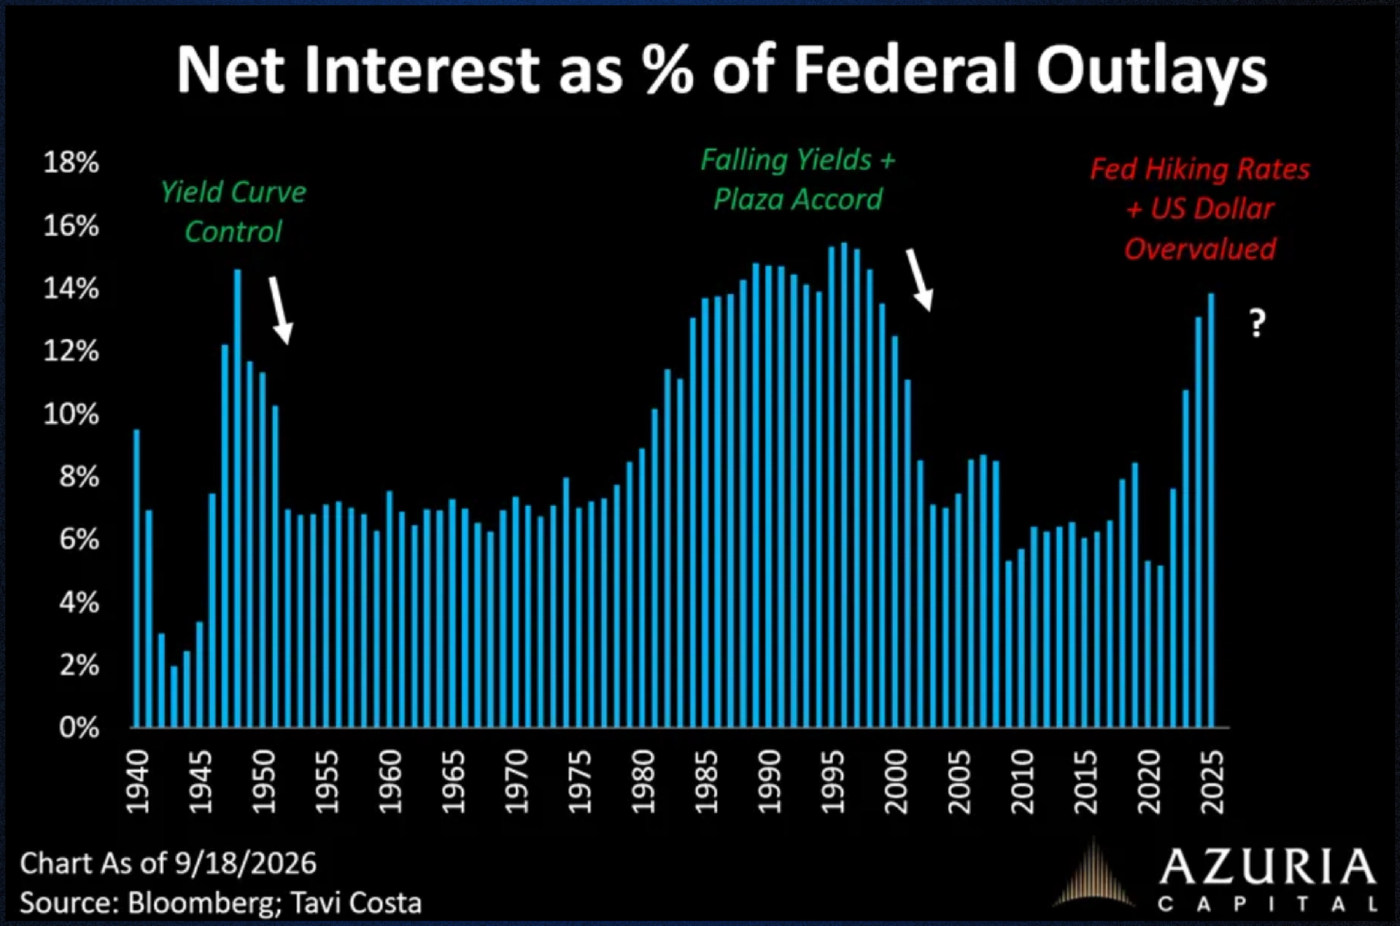
Juros líquidos pagos pelo governo americano como percentual dos gastos federais, desde 1940, com as marcas do controle da curva de juros, do Acordo de Plaza e do ciclo atual. Fonte: Azuria Capital (Tavi Costa), com dados da Bloomberg, gráfico de 18/09/2026.
Em algum momento, uma dessas três variáveis vai ceder. O dólar enfraquece, os juros são reduzidos ou o governo resolve o endividamento. Como a dívida é, de longe, o problema mais difícil de resolver, o ajuste deve vir do dólar ou dos juros. É uma leitura para os próximos dez anos, e ela molda a forma como montamos a alocação das carteiras.
MAIS UM CORTE NO PREÇO
No Brasil, o mercado já precifica, com alguma probabilidade, mais um corte na próxima reunião do Copom, que levaria a Selic a 13,5%. A inflação está controlada, ainda acima da meta, e a maior parte dos dados de atividade aponta desaceleração, com vendas no varejo, PIB e PMI mais fracos.
Pela precificação de 16 de setembro, o mercado atribuía 57,0% de chance a um corte de 0,25 ponto na reunião de 4 de novembro, 35,0% à manutenção da taxa e 6,0% a um corte de 0,5 ponto.
A ELEIÇÃO NOS PREÇOS
O fator que mais pesa sobre os ativos brasileiros hoje é a eleição presidencial, com primeiro turno marcado para 4 de outubro. Temos ressalvas aos dois principais candidatos, e qualquer um deles terá problemas sérios para resolver no país, mas o mercado enxerga os dois resultados de forma muito diferente.
O Polymarket é uma plataforma de apostas em que os participantes colocam o próprio dinheiro em cada resultado. Em 23 de setembro, ele dava a Flávio Bolsonaro 58,9% de chance de vitória, contra 40,5% de Lula. Os dois já trocaram de posição sete vezes em 2026. Em julho, a chance de Flávio chegou a 22,0%, e no início de agosto a de Lula atingiu 66,5%, a máxima do ano.
A diferença entre as duas probabilidades mostra a virada. Flávio chegou a ficar 41,9 pontos atrás de Lula e passou a 18,4 pontos à frente.
Essas probabilidades ainda divergem bastante das pesquisas eleitorais, o que é esperado. O Polymarket, porém, tem sido um dos modelos preditivos mais certeiros nas principais eleições do mundo nos últimos anos, e o mercado já leva essa leitura ao preço dos juros, da bolsa e da política econômica esperada.
Parte do movimento já apareceu na renda fixa. No comitê de setembro, apontamos a oportunidade nos prefixados, com a inflação implícita elevada, e as taxas caíram bem de um mês para o outro, com o mercado local reagindo bem nos últimos dois meses, principalmente em setembro. A nossa alocação em renda fixa segue montada sobre uma base estrutural, pensada para atravessar os dois resultados da eleição sem depender de acertar o vencedor.
A SELIC ALTA E A ILUSÃO DO PORTO SEGURO
Durante mais de uma década, o investidor brasileiro teve bons motivos para acreditar que a renda fixa lá fora não pagava nada. Entre 2009 e 2021, o título de dez anos do Tesouro americano rendeu em média 2,28% ao ano, com mínima de 0,52% em agosto de 2020, enquanto o CDI acumulado subia sem sobressaltos.
Essa percepção se formou num regime de juros que já ficou para trás. Em julho de 2026, o mesmo título pagava 4,73% ao ano, mais que o dobro da média daquele período. O Centro de Estudos em Finanças da FGV (FGVcef) publicou um estudo sobre o tema, "Ir para o exterior é fundamental: por que a Selic alta não protege totalmente o patrimônio brasileiro", que trata essa percepção como uma "memória a atualizar". Com a memória atualizada, a proteção que o juro doméstico parece oferecer fica bem menor do que a maioria dos investidores imagina.
O MESMO CDI MEDIDO EM DUAS MOEDAS
Os autores mostram que a segurança do CDI se limita à estabilidade nominal em reais. Cem reais aplicados no CDI em dezembro de 1999 chegaram a R$ 2.108 em julho de 2026, e, medida em dólar, a mesma aplicação chegou ao equivalente a 743. A diferença entre os dois números vem só da moeda em que o resultado é medido.
O caminho também muda, porque a linha praticamente reta e ascendente do CDI em reais passa a ter, em dólar, quedas que duram anos. Medido em dólar e já descontada a inflação, o desvio-padrão do CDI foi de 8,84% ao ano, acima dos 7,35% do S&P 500, o principal índice de ações dos EUA. A sensação de que o CDI nunca perde só existe quando o resultado é medido em reais. Para um patrimônio com gastos, planos ou compromissos em moeda forte, a medida que importa é o dólar.
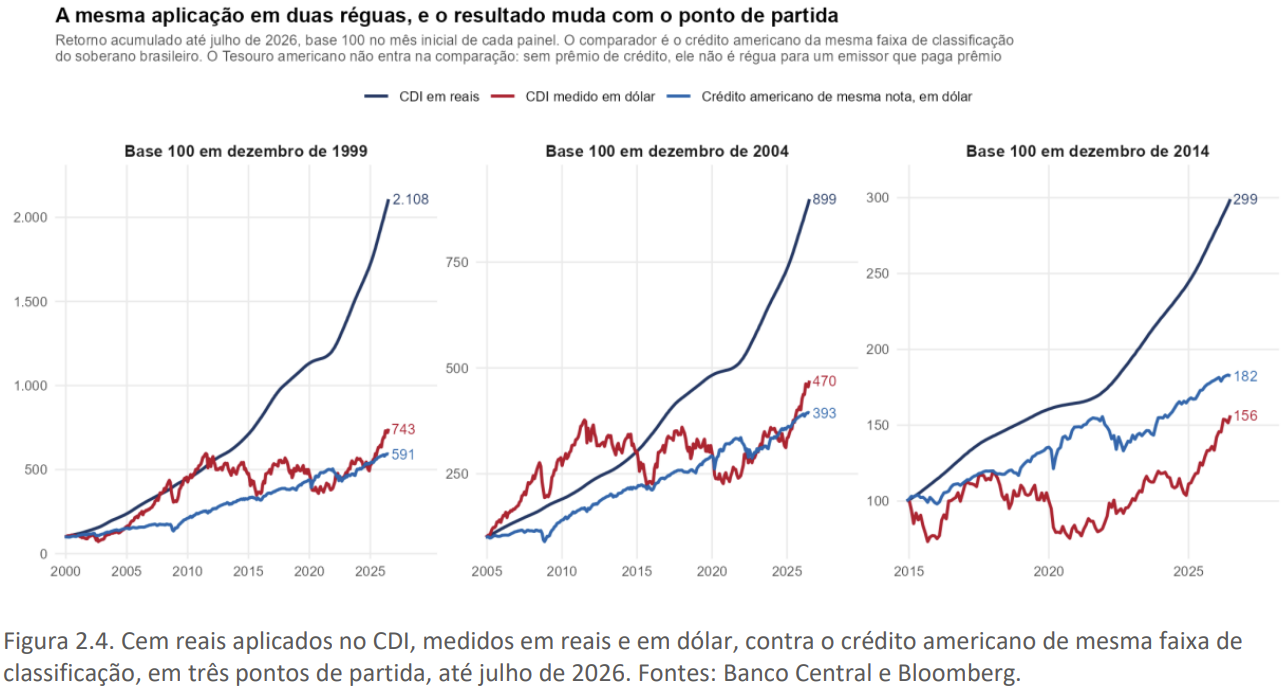
Fonte: Estudo da FGV, "Ir para o exterior é fundamental: por que a Selic alta não protege totalmente o patrimônio brasileiro", setembro de 2026.
A DIVERSIFICAÇÃO DENTRO DO PAÍS
O investidor que sente esse desconforto costuma responder diversificando dentro do próprio país, com um pouco de prefixado, IPCA+, multimercados e fundos imobiliários. O estudo testou essa estratégia nos momentos de estresse, que é quando ela deveria funcionar.
Entre janeiro de 2011 e junho de 2026, o Ibovespa fechou no negativo em 84 dos 186 meses. Nesses meses de queda nas ações, nenhuma classe doméstica rendeu, na média, mais que o CDI. Os títulos atrelados à inflação, que muitos tratam como proteção natural, renderam em média 0,04% e também caíram em metade desses meses. Os multimercados ficaram abaixo do CDI em 62% deles. O único ativo que protegeu a carteira com regularidade foi o dólar, que se valorizou em média 3,11% nos meses em que a bolsa brasileira caía.
No período completo, a correlação média entre as cinco classes domésticas ficou em torno de 0,50, e nenhum dos dez pares possíveis apresentou correlação negativa. O quadro praticamente não se altera quando se separam os períodos de juro real alto e baixo. Na prática, três investimentos diferentes na carteira podem ser três versões da mesma aposta na economia, no ambiente fiscal e na moeda brasileira.
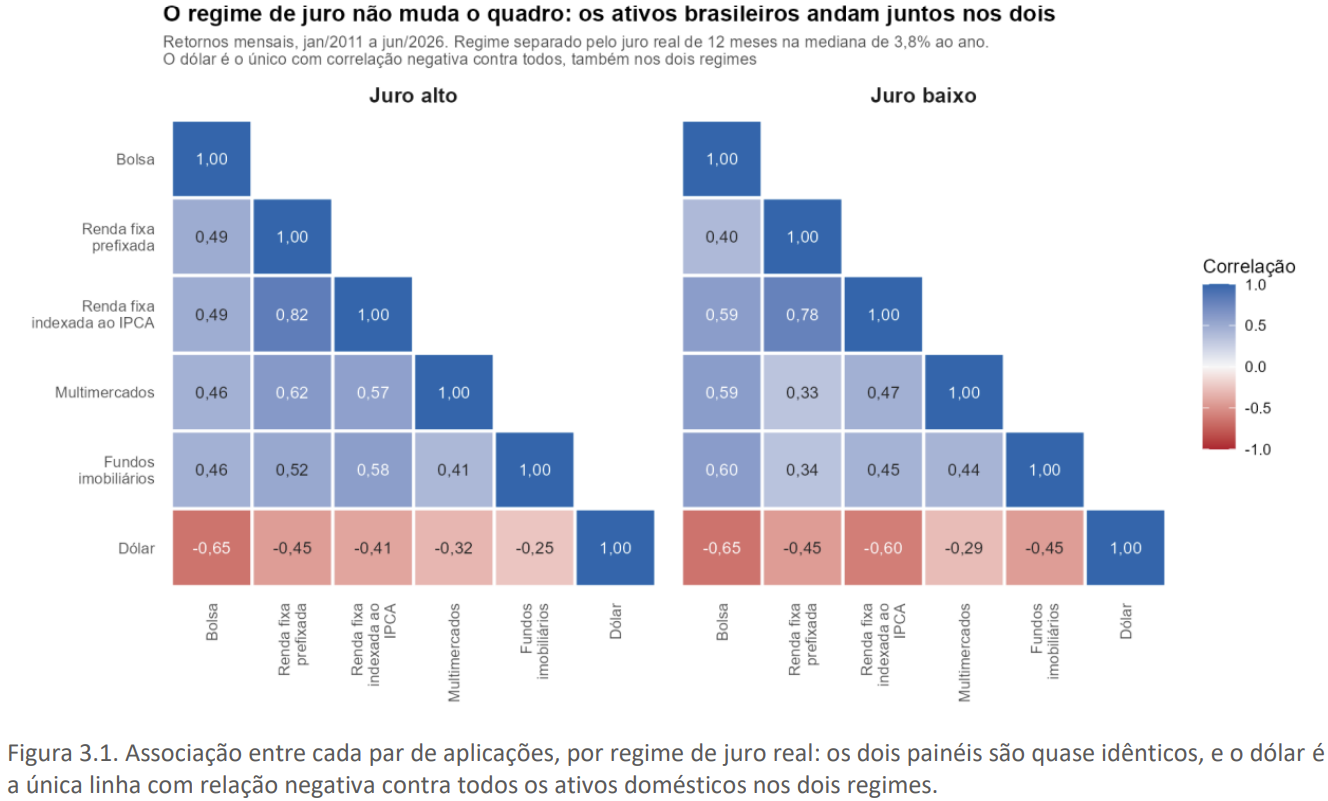
Fonte: Estudo da FGV, "Ir para o exterior é fundamental: por que a Selic alta não protege totalmente o patrimônio brasileiro", setembro de 2026.
A bolsa brasileira também limita as oportunidades, já que o setor de tecnologia da informação pesa 0,7% no Ibovespa, contra 35,1% no S&P 500. O investidor que busca exposição à inteligência artificial, a semicondutores ou ao envelhecimento da população por meio das farmacêuticas não consegue montar essas teses na bolsa brasileira, porque as empresas que as representam não estão listadas aqui.
97,8% EM UMA ÚNICA ECONOMIA
As declarações de Imposto de Renda mostram que, no núcleo do patrimônio das famílias, que reúne imóveis, aplicações financeiras e fundos, apenas 2,2% está fora do país. Os 97,8% restantes dependem da mesma economia, da mesma moeda e do mesmo regime regulatório, e boa parte dessa exposição nunca passou por uma decisão de alocação, já que o imóvel veio de uma escolha de vida, a aplicação foi acumulada ao longo de décadas e o negócio próprio depende do mercado interno.
O MOMENTO CERTO É UM FALSO DILEMA
Mesmo depois de convencido, o investidor tende a esperar um câmbio mais favorável para dar o primeiro passo. Segundo o estudo, depois de quedas do dólar superiores a 10%, exatamente quando a moeda "parece barata", a bolsa americana medida em reais rendeu em média -1,9% nos doze meses seguintes, contra 12,3% nos períodos de câmbio sem movimento forte. Depois de altas fortes, o retorno também ficou abaixo da média. Os momentos em que o câmbio mais chama atenção, para cima ou para baixo, costumam ser os piores para decidir. Nas oitenta janelas de dez anos iniciadas a partir de 2010, o aporte regular superou a espera pelo melhor momento em todas.
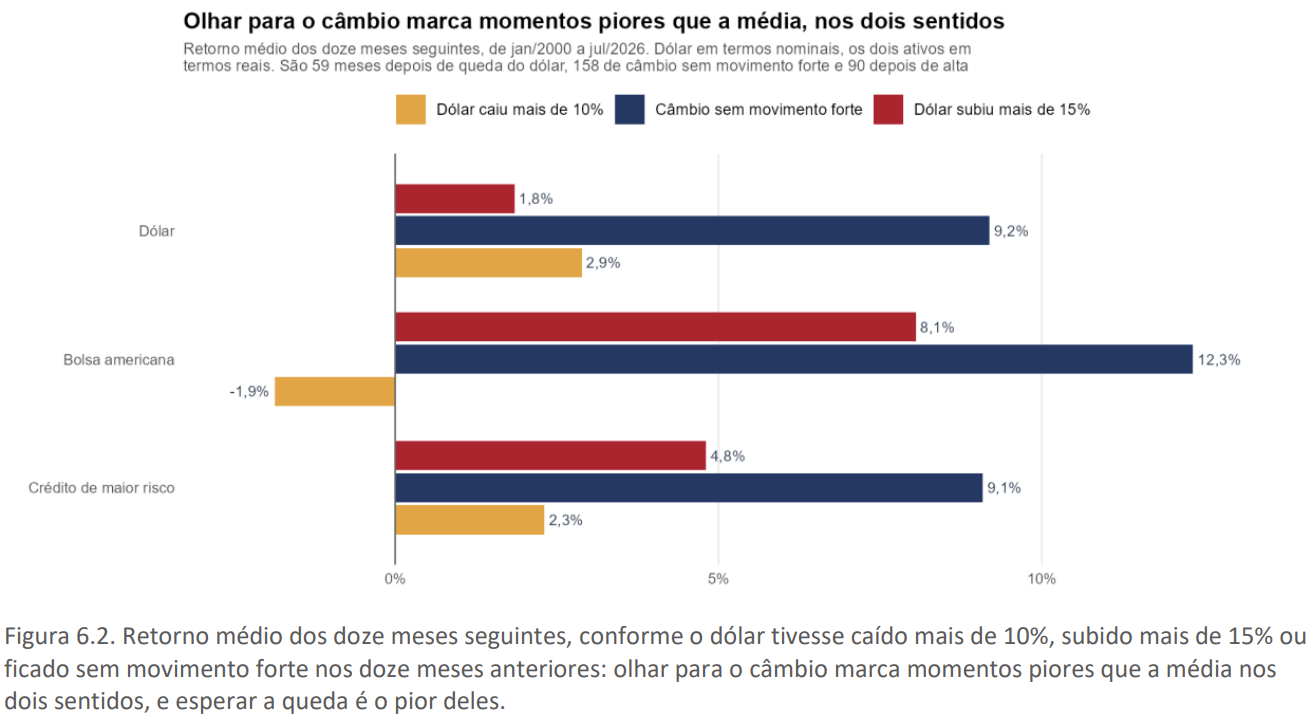
Fonte: Estudo da FGV, "Ir para o exterior é fundamental: por que a Selic alta não protege totalmente o patrimônio brasileiro", setembro de 2026.
Em todas as fases de vida, os autores mantêm uma participação relevante em ativos domésticos e reconhecem o prêmio de juro real que o IMA-B captura. Muda a função de cada parte da carteira. O juro alto remunera o risco do país, e um patrimônio bem construído não deveria depender por completo de uma única economia.
A PARTE BRASILEIRA DA CARTEIRA
A parte doméstica também pede critério na escolha. O Itaú comparou o retorno projetado das empresas chamadas de bond proxies, cujo fluxo de caixa longo e previsível se parece com o de um título de dívida de longo prazo. São empresas de energia elétrica, saneamento, telecomunicações, shoppings, rodovias e ferrovias, com contratos de muitos anos reajustados por índices de inflação como IGP-M e IPCA.
O estudo usou a TIR (taxa interna de retorno) implícita, que mede o retorno de longo prazo que esses contratos entregam a quem compra a ação pelo preço atual, sem tentar estimar preço-alvo. Várias dessas empresas têm TIR real projetada acima do juro real de dez anos do Brasil, de 7,8%.
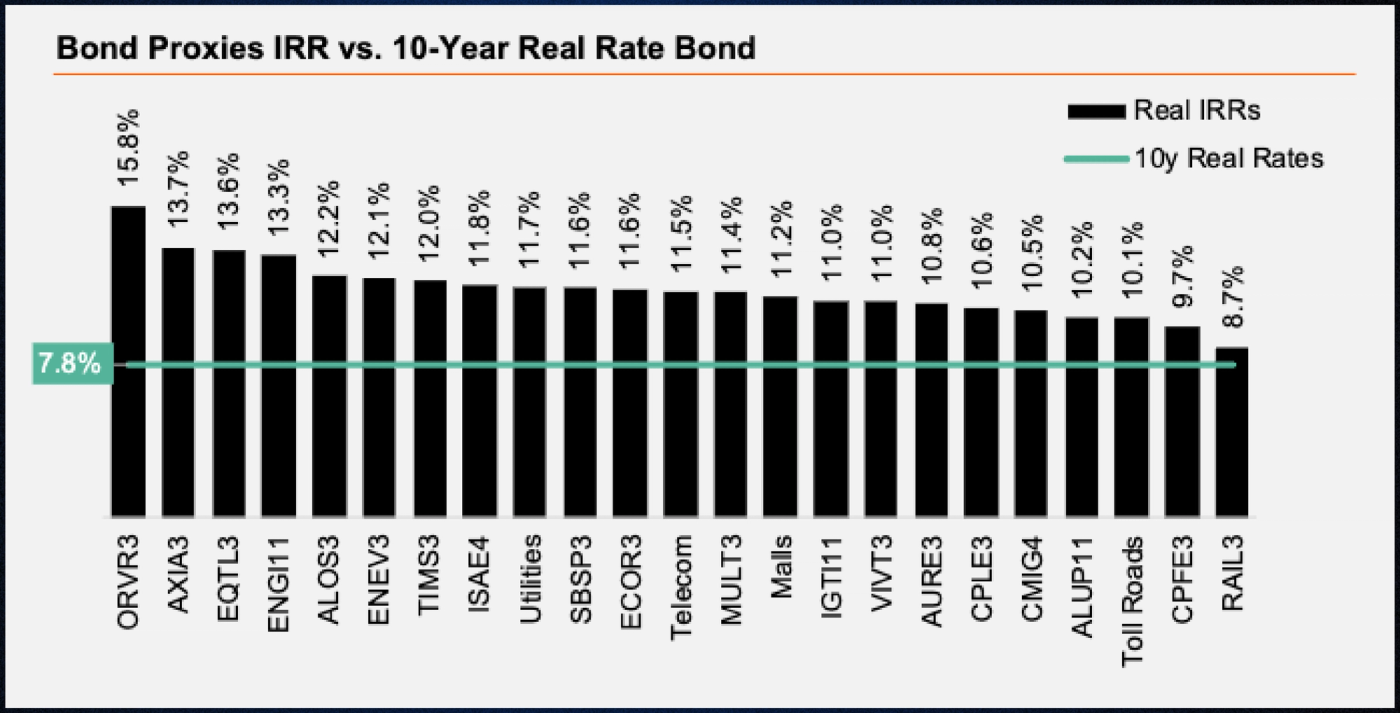
TIR real projetada de cada empresa e setor (barras) contra o juro real de dez anos do Brasil, de 7,8% (linha). Fonte: Itaú, estudo sobre bond proxies.
Esse retorno tende a se sustentar mesmo que a queda dos juros venha acompanhada de desaceleração econômica, porque a atividade dessas empresas oscila pouco com o ciclo. É o que nos dá tranquilidade para manter uma posição em bolsa brasileira mesmo com a renda fixa pagando um prêmio elevado. Em comitês anteriores, mostramos também que a bolsa costuma render bem nos dois anos seguintes ao início da queda dos juros.
Vale frizar que não recomendamos nomes individuais. Esses setores entram na carteira pelos ETFs que usamos como núcleo da alocação em ações no Brasil, como o DIVO11, que reúnem boa parte dessas empresas com custo menor de corretagem, tributação mais simples e execução mais fácil. Na bolsa brasileira, quanto mais previsível e menos empolgante for a empresa, menos ela costuma cair nas quedas e mais rápido se recupera depois delas.
POR QUE A BOLSA BRASILEIRA ESTÁ BARATA
Se a bolsa brasileira está tão descontada, por que não concentrar a carteira nela? Os dados da FactSet ajudam a responder. O Brasil negocia a 9,2 vezes o lucro projetado para os próximos 12 meses, contra 11,8 vezes no México e 19,6 vezes nos Estados Unidos. Entre 2011 e 2026, porém, o lucro por ação das empresas brasileiras cresceu apenas 0,5% ao ano, contra 3,0% ao ano no México, que em teoria seria o Brasil da América do Norte, e 13,1% ao ano na Coreia. Para completar, o juro real de dez anos do Brasil, de 7,5% ao ano, é o mais alto da comparação, quase o dobro dos 4,2% do México.
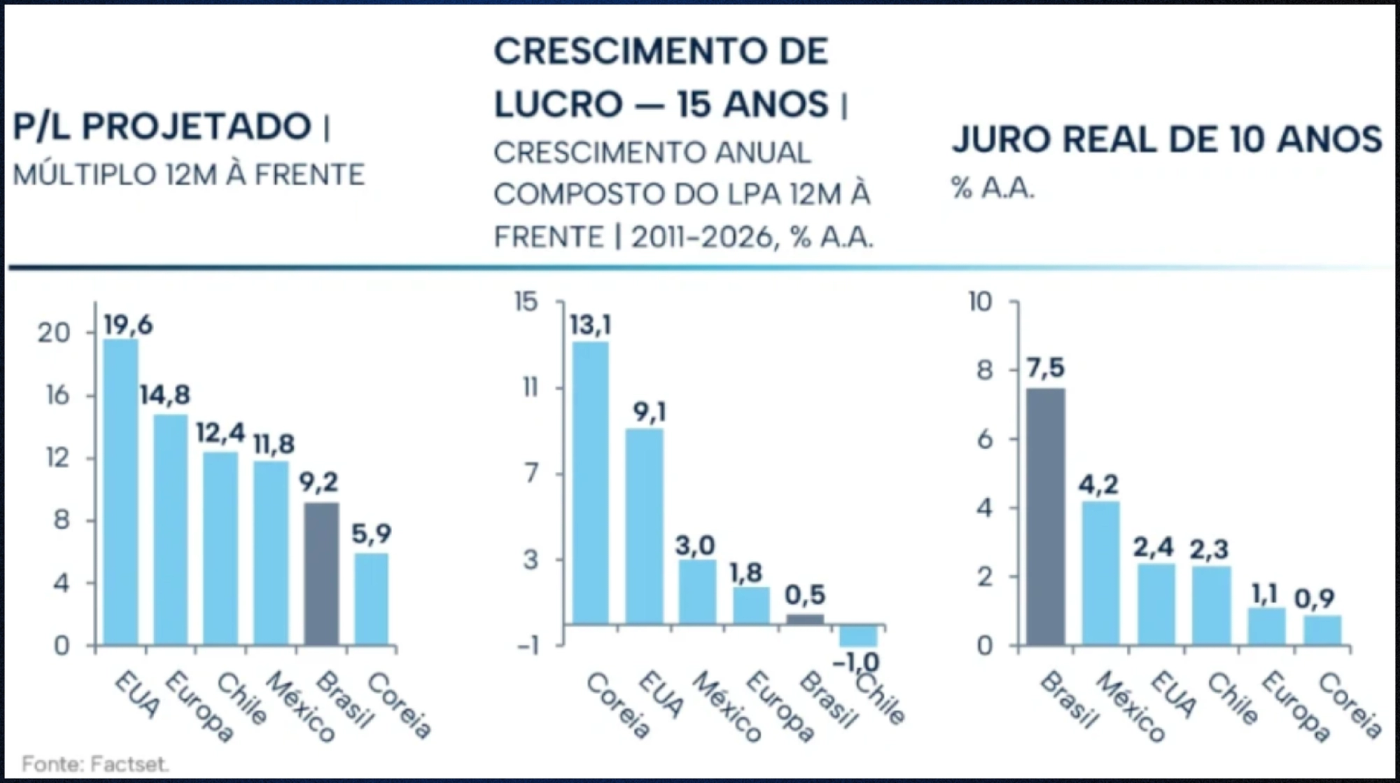
Preço sobre lucro projetado para 12 meses, crescimento anual composto do lucro por ação entre 2011 e 2026 e juro real de dez anos, por país. Fonte: FactSet.
A distância vem de fundamentos como produtividade, liberdade econômica, arcabouço fiscal e segurança jurídica, que cedo ou tarde aparecem no resultado das empresas. É esse cruzamento entre o dado macroeconômico e o fundamento de cada empresa que usamos para decidir quanto aumentar ou reduzir a exposição a cada país.
BITCOIN, SEC E A TOKENIZAÇÃO DE ATIVOS
O Bitcoin voltou a subir depois do anúncio das recompras de títulos pelo Tesouro americano e, desde então, manteve a alta. Em setembro, veio um segundo gatilho, a autorização da SEC, a comissão de valores mobiliários americana, para a negociação de ativos tokenizados.
A lei que deveria abrir esse caminho era o Clarity Act, projeto que criaria uma regulação federal para o mercado de ativos digitais. O texto reuniu 49 votos no Congresso americano, sem chegar a 50, e foi rejeitado. A partir daí, a SEC e a CFTC, reguladora dos mercados futuros, passaram a estudar uma regulação própria, e a SEC foi a primeira a se pronunciar.
Em 17 de setembro, a SEC concedeu uma isenção temporária e condicionada, batizada de Innovation Exemption, para que plataformas baseadas em blockchain negociem ações americanas tokenizadas. Na prática, a ação tokenizada, registrada em blockchain, passa a ter a mesma validação regulatória da ação comprada numa bolsa tradicional. A medida fez subir o Bitcoin e as altcoins, as criptomoedas alternativas, e movimentou o mercado de finanças descentralizadas (DeFi).
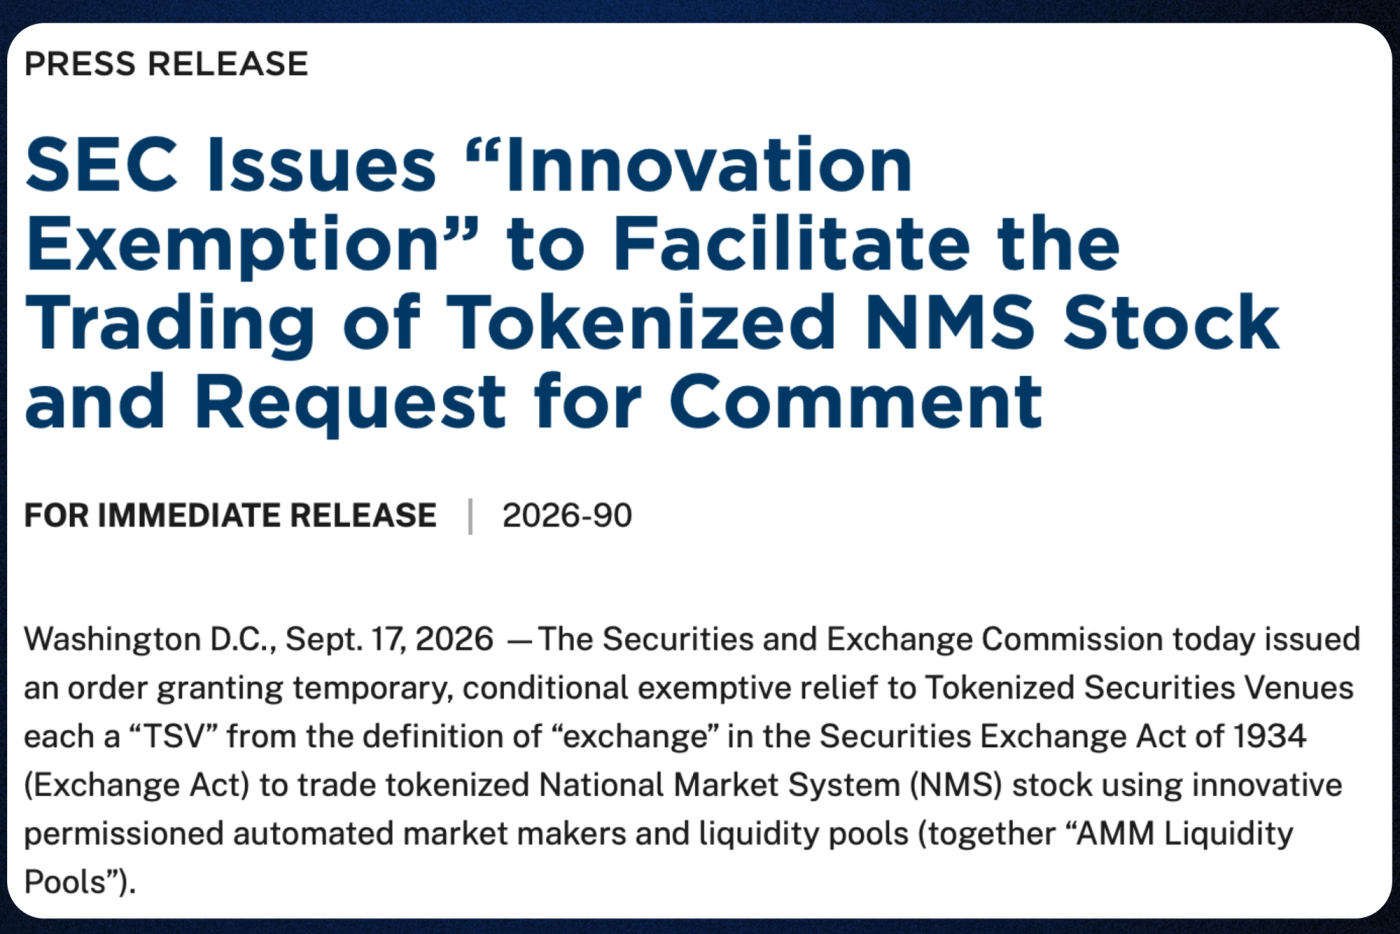
Comunicado 2026-90 da SEC, de 17 de setembro de 2026, sobre a negociação de ações tokenizadas. Fonte: Securities and Exchange Commission.
No dia da rejeição do Clarity Act, o Bitcoin estava entre US$ 75 mil e US$ 76 mil e caiu cerca de 1%. Mesmo com a rejeição, a alta de juros do Fed, o petróleo caro e a guerra que ainda não terminou, o preço superou os US$ 82 mil. Acompanhamos esse movimento para entender o que o preço sinaliza além dos fundamentos, sem intenção de especular no curto prazo.
A TOKENIZAÇÃO JÁ ESTÁ EM CURSO
A adoção de ativos tokenizados vem de antes da decisão da SEC. Segundo a Blockworks, o valor total de ações tokenizadas passou de US$ 0,4 bilhão em setembro de 2025 para US$ 2,95 bilhões em agosto de 2026, mais de sete vezes em onze meses. Com a tokenização, profissionais e instituições do mercado podem negociar ativos em blockchain 24 horas por dia, sete dias por semana, com auditoria das movimentações em tempo real.
Nesse mesmo ímpeto, a BlackRock e a Ondo Finance lançaram o Intelligent Portfolio, uma estrutura parecida com um ETF on-chain, em que um único token dá acesso a uma cesta diversificada de ativos. Na psegunda metade de setembro, a ARK Invest anunciou a tokenização do fundo ARKVX, que investe em empresas de capital fechado como SpaceX, OpenAI, Stripe e Anthropic, em parceria com a Securitize e na rede Ethereum.
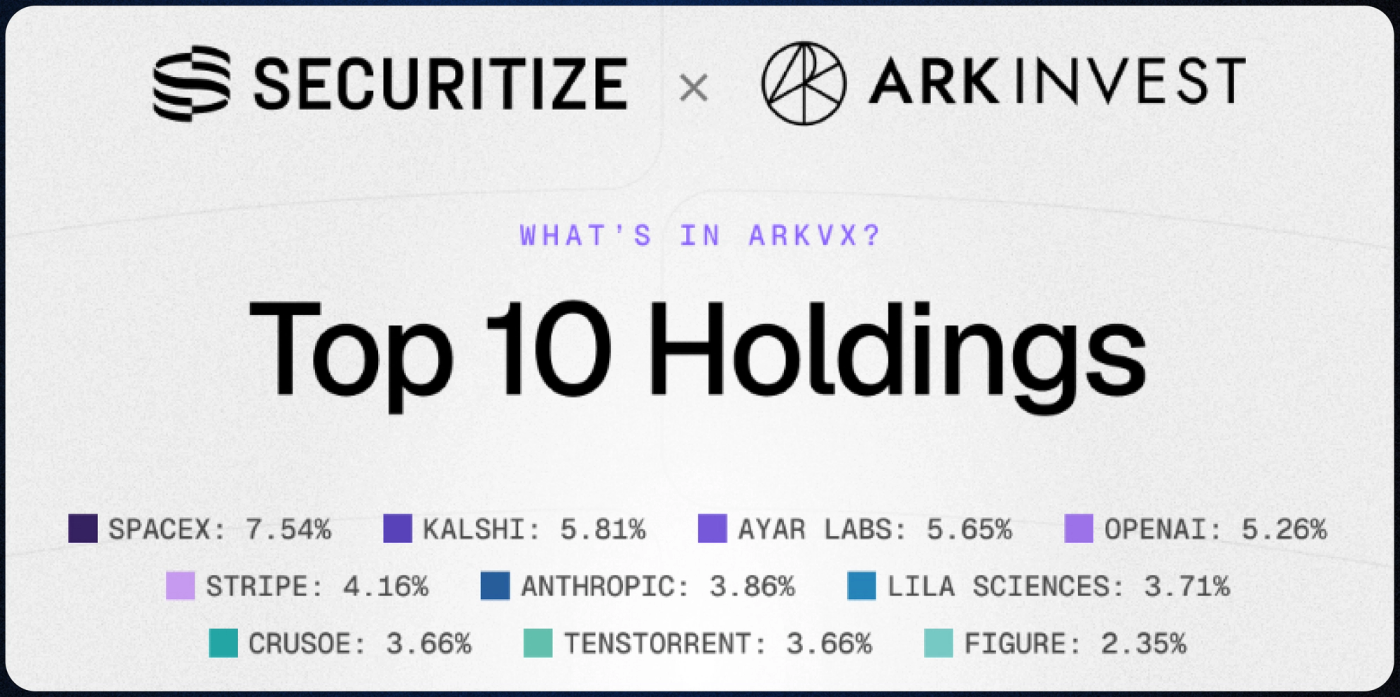
As dez maiores posições do ARKVX, lideradas por SpaceX (7,54%), Kalshi (5,81%), Ayar Labs (5,65%) e OpenAI (5,26%). Fonte: ARK Invest e Securitize.
INTELIGÊNCIA ARTIFICIAL E CRIPTOATIVOS
O próximo passo pode vir da inteligência artificial. O time de pesquisa da BlackRock publicou um artigo recente sobre a interseção entre a IA e os criptoativos, tema do nosso próximo podcast exclusivo para clientes. A lógica dos modelos de linguagem se aproxima da lógica dos tokens da blockchain, e os criptoativos podem virar a unidade de troca entre agentes de IA. Quando uma IA comprar uma passagem aérea em nome do cliente, o pagamento deve sair em stablecoins ou em outras criptomoedas, sem passar pela conta bancária ou pelo cartão de crédito. Se esse uso se confirmar, a demanda por esses ativos passa a vir também dos pagamentos, além da reserva de valor.
Acreditamos verdadeiramente que a boa informação é a primeira linha de defesa do seu patrimônio. Seguimos monitorando as assimetrias no Brasil e no mundo para manter a sua estratégia sempre blindada no longo prazo.
Não deixe o cenário ditar os rumos dos seus investimentos. Clique no link abaixo e fale com o nosso time para ajustar as velas da sua carteira.
https://lp.zanellawealth.com.br/
Até a próxima edição!
Carta elaborada por Renan Zanella, CFA, Rudah Maia, CEA, Pedro Dornelles, CEA, Lucas Garcia, CFP®, Lucas Viero De Conti, CNPI, Lucas Pessoa, CEA e Thomáz Santos.